L’Italia e l’Inflazione nel 2024: Numeri, Cause e Prospettive di Ripresa

Negli ultimi mesi, l’Italia si trova a confrontarsi con uno scenario economico caratterizzato da un incremento dell’inflazione che sta influenzando profondamente consumi, investimenti e fiducia delle famiglie. Questo fenomeno, sebbene non nuovo in ambito globale, presenta peculiarità specifiche all’interno del contesto italiano, con effetti differenziati tra settori e aree geografiche.

Analizzando i dati ISTAT aggiornati al primo trimestre 2024, l’inflazione annua in Italia si attesta attorno al 6,2%, un valore più contenuto rispetto alla media europea, ma comunque significativo per le abitudini di spesa degli italiani. L’accelerazione dei prezzi ha determinato, in particolare, un aumento sensibile dei costi legati all’energia (+11,5%), ai beni alimentari (+7,4%) e ai servizi di trasporto (+5,6%). Questi incrementi sono stati parzialmente compensati da una modesta crescita dei salari, che su base annuale hanno registrato un +2,8%, lasciando però un gap reale negativo in termini di potere d’acquisto.

Un contributo importante a queste dinamiche è stato dato da fattori esogeni quali le tensioni geopolitiche in Europa orientale e la conseguente volatilità del mercato energetico, unitamente a problemi strutturali interni, come l’efficienza limitata delle infrastrutture e gli squilibri nella distribuzione della produzione industriale tra Nord e Sud Italia. Il settore manifatturiero, pilastro dell’economia nazionale, ha registrato un rallentamento nella produzione del 2,3% rispetto allo stesso periodo del 2023, principalmente per effetto della diminuzione della domanda interna e delle esportazioni.

Questi scenari hanno avuto un impatto rilevante anche sul consumatore italiano medio, che ha modificato le proprie abitudini di spesa privilegiando beni di prima necessità e rinviando acquisti discrezionali, come quelli di elettronica o abbigliamento. La propensione al risparmio ha subito variazioni in tutta Italia, con un’impennata soprattutto nelle regioni del Mezzogiorno, tradizionalmente caratterizzate da maggiore fragilità economica e minore capacità di spesa immediata.

Le istituzioni italiane e comunitarie stanno adottando una serie di misure per arginare gli effetti dell’inflazione, tra cui la conferma di incentivi per la transizione energetica e stimoli agli investimenti nelle infrastrutture digitali e verde. Questi interventi mirano non solo a contenere la pressione sui prezzi, ma anche a rilanciare la crescita economica in maniera sostenibile e inclusiva.

Guardando al futuro, l’evoluzione dell’inflazione in Italia dipenderà in larga misura dalla capacità del governo e del sistema produttivo di accelerare la modernizzazione e la digitalizzazione, oltre che di diversificare fonti energetiche meno soggette a shock esterni. Inoltre, la collaborazione a livello europeo, anche in termini di strategie monetarie e fiscali coordinati, sarà fondamentale per stabilizzare le prospettive economiche nel medio termine.

In sintesi, l’Italia si trova di fronte a una sfida complessa ma non insormontabile: gestire l’inflazione senza soffocare la crescita, promuovendo un riequilibrio territoriale e settoriale che possa rafforzare la tenuta sociale ed economica del Paese. La consapevolezza di questa situazione e l’adozione tempestiva di politiche adeguate rappresentano la chiave per mantenere saldo il cammino di ripresa dopo gli impatti della pandemia e degli eventi geopolitici recenti.
L’evoluzione dell’economia circolare in Italia: opportunità e sfide per il futuro

Negli ultimi anni, l’economia circolare è emersa come un modello innovativo e necessario per affrontare le sfide ambientali e sostenere la crescita economica. In Italia, questo concetto sta prendendo sempre più piede, grazie a politiche mirate, investimenti nel settore e una crescente consapevolezza sia da parte delle imprese sia dei consumatori. Ma qual è lo stato attuale dell’economia circolare nel Belpaese e quali prospettive offre per il futuro?

L’economia circolare si basa sull’idea di ridurre al minimo gli sprechi e massimizzare il riutilizzo di materiali e risorse, evitando il tradizionale modello lineare di “prendi-produci-getta”. In Italia, questo paradigma sta trovando terreno fertile soprattutto in settori chiave come il riciclo dei rifiuti, il design eco-sostenibile, e l’adozione di tecnologie verdi nelle PMI.

Secondo gli ultimi dati dell’ISPRA (Istituto Superiore per la Protezione e la Ricerca Ambientale), l’Italia ha raggiunto tassi di riciclo superiori al 60% per materiali come plastica, carta e vetro, posizionandosi tra i paesi europei più virtuosi. Questo risultato è anche frutto di una normativa più stringente e incentivi mirati, come il Piano Nazionale Economia Circolare, che nel 2023 ha stanziato oltre 3 miliardi di euro per sostenere progetti innovativi in questo ambito.

Un caso emblematico è rappresentato da diverse start-up italiane che stanno rivoluzionando il settore del riciclo e del riuso. Aziende come Novamont, con il suo impegno nella bioplastica compostabile, o Ecolight, leader nel recupero di apparecchiature elettroniche dismesse, testimoniano come innovazione e sostenibilità possano coesistere con successo. Queste imprese non solo contribuiscono a ridurre l’impatto ambientale, ma creano nuove opportunità occupazionali e di business, stimolando un’economia più resiliente.

Tuttavia, non mancano le sfide. A livello infrastrutturale, molte regioni italiane offrono ancora un servizio frammentato e non sempre efficiente nella raccolta differenziata, con differenziazioni territoriali significative tra Nord e Sud. Inoltre, la cultura del consumatore gioca un ruolo decisivo: polo fondamentale per la transizione verso modelli più circolari sarà rafforzare la consapevolezza e l’educazione green, in particolare nelle fasce più giovani della popolazione.

Per il futuro, l’Italia ha l’opportunità di consolidare la propria leadership nell’economia circolare, integrando le tecnologie digitali con sistemi di tracciabilità e gestione intelligente dei rifiuti, come grazie all’Internet of Things (IoT). Inoltre, la spinta verso l’economia verde, voluta anche dall’Unione Europea con il Green Deal, promuoverà la diffusione di pratiche circolari a livello di filiera produttiva e consumo.

Le implicazioni economiche di questa trasformazione sono notevoli: oltre a ridurre la pressione sull’ambiente, l’economia circolare può generare nuova occupazione, soprattutto in termini di lavoro qualificato, e favorire la competitività delle imprese italiane nei mercati internazionali, aumentando l’attrattività del

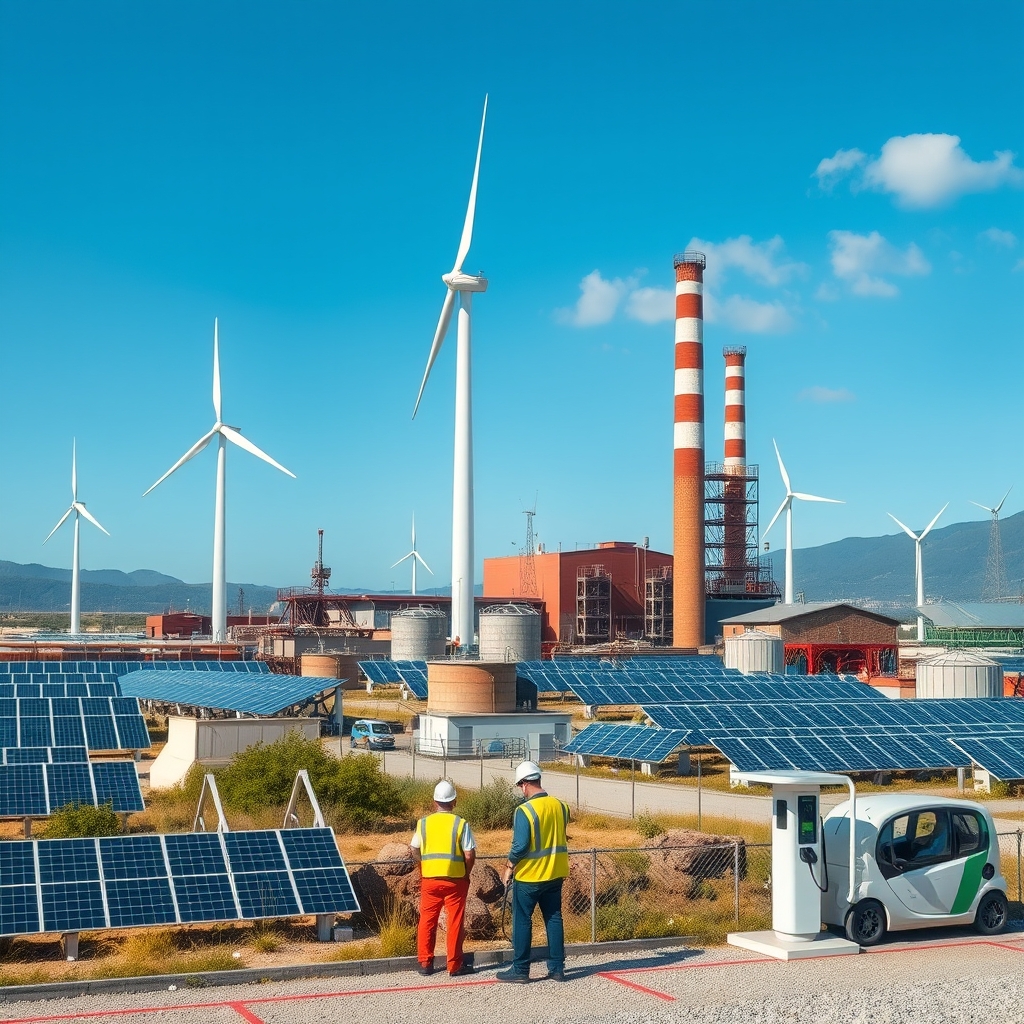
Gli effetti della transizione energetica sull’economia italiana: sfide e opportunità

Negli ultimi anni, l’attenzione globale verso la sostenibilità ambientale e la lotta ai cambiamenti climatici ha imposto un radicale ripensamento dei modelli energetici e produttivi. L’Italia, al centro di questo processo, sta affrontando una trasformazione profonda nella gestione delle risorse energetiche, con importanti ripercussioni economiche. In questo articolo analizziamo come la transizione energetica stia influenzando il tessuto economico italiano, evidenziandone le sfide attuali e le potenziali opportunità.

La strategia nazionale di decarbonizzazione, che punta a eliminare progressivamente i combustibili fossili entro il 2050, comporta un cambiamento sostanziale nelle fonti di energia utilizzate, con un incremento significativo della produzione da fonti rinnovabili come solare ed eolico. Secondo dati aggiornati, la quota di energia rinnovabile nel mix energetico italiano ha raggiunto nel 2023 il 38%, in crescita costante rispetto al 28% del 2018. Questo passaggio implica investimenti considerevoli in infrastrutture digitali per la gestione intelligente delle reti energetiche e nel settore tecnologico.

Tuttavia, la transizione energetica porta con sé anche alcune criticità. Uno dei problemi più rilevanti riguarda la sicurezza dell’approvvigionamento energetico, soprattutto in un contesto geopolitico instabile. L’Italia, infatti, dipende ancora in misura significativa dalle importazioni di gas naturale, principalmente dalla Russia, un fattore che ha evidenziato la vulnerabilità energetica durante le recenti crisi internazionali. Per questo motivo, promuovere la produzione nazionale e diversificare le fonti è diventato un obiettivo strategico.

Inoltre, il settore industriale, storicamente legato all’uso di energia a basso costo e ad alto contenuto di carbonio, si trova ad affrontare costi crescenti legati alla transizione, come gli investimenti in tecnologie più pulite e la gestione degli adeguamenti normativi. Studi di settore mostrano che le PMI italiane, più esposte a limitate risorse finanziarie, necessitano di supporti strategici e incentivi per innovare il loro modello produttivo e migliorare l’efficienza energetica.

D’altro canto, le opportunità offerte dalla rivoluzione energetica sono molteplici. Il comparto delle energie rinnovabili sta diventando un volano di crescita per l’economia italiana, con la creazione di nuovi posti di lavoro qualificati e l’attrazione di capitali nazionali e internazionali. Le stime indicano che entro il 2030 il mercato delle energie verdi potrebbe generare oltre 600.000 nuovi impieghi diretti e indiretti nel paese. A questi si affianca l’avanzamento tecnologico nel campo delle smart grid e dell’efficienza energetica negli edifici, settori caratterizzati da un forte potenziale innovativo.

Lo sviluppo della mobilità sostenibile rappresenta un ulteriore driver economico: l’espansione della rete di infrastrutture per la ricarica dei veicoli elettrici e l’incremento delle vendite di auto a emissioni zero testimoniano l’evoluzione del mercato e la crescente consapevolezza ambientale dei consumatori italiani.

Guardando al futuro, la capacità dell’Italia di integrare pienamente la transizione energetica nel suo sistema economico dipenderà dalla coesione tra le politiche pubbliche, il coinvolgimento delle imprese e l’accettazione sociale. Fondamentale sarà l’approvazione di piani strategici chiari e finanziamenti adeguati, in grado di accompagnare le imprese e le comunità verso un modello di sviluppo sostenibile, resiliente e competitivo a livello globale.

In conclusione, la transizione energetica si presenta come un’opportunità di rilancio economico per l’Italia, ma richiede uno sforzo coordinato e una visione strategica a lungo termine. Il successo di questa trasformazione avrà un impatto significativo non solo sull’ambiente, ma anche sulla competitività economica, sull’occupazione e sulla qualità della vita dei cittadini italiani.

Le sfide e le opportunità dell’economia italiana nel 2024

In un contesto globale sempre più instabile e complesso, l’economia italiana affronta nel 2024 sfide rilevanti ma anche nuove opportunità di crescita. La combinazione di fattori interni ed esterni, dalle dinamiche demografiche alla geopolitica, condiziona la capacità di sviluppo del Paese, richiedendo analisi attente e strategie mirate.

Negli ultimi anni, l’Italia ha mostrato segnali di cauta ripresa, sebbene il ritmo di crescita resti inferiore rispetto alla media europea. Il PIL italiano nel 2023 è cresciuto dello 0,9%, sostenuto principalmente da consumi interni e da un aumento della domanda estera, soprattutto nei settori manifatturiero e agroalimentare. Tuttavia, alcune criticità storiche, quali l’alto debito pubblico che supera il 140% del PIL e un tasso di disoccupazione strutturmente alto, specie tra i giovani, frenano il pieno potenziale del Paese.

Un aspetto centrale per il 2024 è la transizione energetica. L’Italia ha accelerato l’adozione di fonti rinnovabili e di tecnologie verdi, parallela al piano europeo Next Generation EU che destina risorse significative per la modernizzazione industriale sostenibile. Gli investimenti in infrastrutture ecocompatibili, mobilità elettrica e digitalizzazione rappresentano leve cruciali per aumentare la competitività del sistema produttivo, tradizionalmente basato su PMI che necessitano di innovazioni per mantenere e ampliare i mercati.

Altra priorità per l’economia italiana è il tema demografico. Il progressivo invecchiamento della popolazione e la bassa natalità limitano il potenziale di crescita del lavoro e la sostenibilità del sistema pensionistico. Le politiche di inclusione, il sostegno alla famiglia e una maggiore attrattività per i talenti stranieri sono indispensabili per riequilibrare questa tendenza e garantire una forza lavoro qualificata e dinamica.

Il mercato del lavoro mostra segnali di cambiamento, con un aumento degli occupati nei servizi e una crescente diffusione del lavoro agile. Il digitale e l’intelligenza artificiale modificano profondamente i modelli produttivi, ponendo nuove sfide in termini di formazione professionale e adattamento delle competenze. L’Italia deve investire nella formazione continua e nelle politiche attive per rispondere alla domanda di figure professionali specializzate.

Sul fronte internazionale, la posizione strategica del Paese nel Mediterraneo e il ruolo consolidato nelle catene globali del valore sono elementi da valorizzare. Le esportazioni italiane, in particolare nei settori moda, automotive, agroalimentare e meccanica, registrano performance positive, anche se rallentamenti nell’economia globale e tensioni geopolitiche intensificano l’incertezza. La diversificazione dei mercati e la digitalizzazione delle filiere sono strumenti fondamentali per mitigare i rischi.

Infine, la questione della sostenibilità sociale ed economica resta centrale: l’inclusione sociale, la lotta alla disuguaglianza e la coesione territoriale sono temi imprescindibili per uno sviluppo equilibrato. Le iniziative di rigenerazione urbana e i programmi di sostegno alle aree meno sviluppate mirano a colmare il divario Nord-Sud e a promuovere un’economia più equa e partecipata.

In prospettiva, il 2024 può rappresentare un anno di rilancio per l’economia italiana se saprà coniugare innovazione, sostenibilità e inclusione sociale. Le risorse europee, unite a una politica economica attenta e a un’efficace collaborazione tra pubblico e privato, possono alimentare un percorso di crescita duratura, rispondendo alle sfide internazionali e valorizzando le specificità del nostro Paese.

In sintesi, l’economia italiana è a una svolta significativa: le scelte strategiche adottate nei prossimi mesi definiranno il sentiero di sviluppo futuro, e sarà cruciale il ruolo di tutti gli attori economici nel costruire un’Italia più forte, resiliente e competitiva nel contesto globale.

L’Italia tra innovazione e sfide: il futuro dell’economia italiana nel 2024

Nel 2024 l’economia italiana si trova di fronte a un bivio cruciale tra opportunità di crescita e sfide strutturali che ne condizioneranno il futuro. Con un contesto geopolitico instabile, ripercussioni post-pandemiche ancora da gestire e una spinta verso la transizione tecnologica e ambientale, l’Italia deve trovare il giusto equilibrio per rilanciare la propria competitività sullo scenario internazionale. Il quadro economico nazionale, infatti, presenta luci e ombre che richiedono analisi approfondite per cogliere le dinamiche in atto.

Considerando gli ultimi dati pubblicati dall’Istat, nel primo trimestre del 2024 il Prodotto Interno Lordo (PIL) italiano ha segnato una crescita dello 0,3%, un dato modesto ma indicatore di una stabilizzazione rispetto ai trend altalenanti degli anni precedenti. La ripresa è stata trainata soprattutto da settori come l’industria manufatturiera, l’agroalimentare e il turismo, quest’ultimo tornato ai livelli pre-pandemici grazie a un aumento del 12% degli arrivi stranieri. Tuttavia, permangono forti disparità regionali, con il Nord del Paese che continua a dimostrarsi più dinamico rispetto al Sud, dove persistono problemi di disoccupazione e infrastrutture carenti.

Una delle principali leve su cui punta il Governo e il tessuto imprenditoriale italiano è l’innovazione. Grazie agli investimenti finalizzati alla Transizione 4.0, molte imprese hanno adottato tecnologie digitali come l’intelligenza artificiale, la robotica e il cloud computing per migliorare produttività e sostenibilità. Secondo i dati recenti del Ministero dello Sviluppo Economico, l’incremento degli investimenti in digitalizzazione è stato del 15% rispetto al 2023, con un impatto positivo in settori strategici quali la moda, l’automotive e le energie rinnovabili.

Tuttavia, non mancano le sfide. L’inflazione, che si attesta attorno al 4,5% nel 2024, continua a erodere il potere d’acquisto delle famiglie italiane, con effetti che potrebbero rallentare i consumi interni nei prossimi mesi. Inoltre, la crisi energetica e la volatilità dei mercati globali costringono le aziende a rivedere costantemente i loro piani di investimento e produzione. Senza dimenticare il problema demografico, che vede un calo costante della popolazione giovane e un invecchiamento progressivo che limita la forza lavoro disponibile.

Per affrontare queste criticità e capitalizzare le opportunità, è essenziale che il sistema paese rafforzi la collaborazione tra pubblico e privato, incentivando l’innovazione, la formazione e la sostenibilità ambientale. Le politiche di sostegno all’imprenditorialità giovanile e femminile, nonché l’ammodernamento digitale della Pubblica Amministrazione, rappresentano strumenti fondamentali per creare un ecosistema economico più resiliente e competitivo.

Guardando al futuro, l’economia italiana dovrà quindi puntare su una crescita inclusiva e verde, integrando tecnologia e tradizione. La spinta verso la decarbonizzazione e l’economia circolare creerà nuovi posti di lavoro e potrà contribuire a rilanciare i territori meno sviluppati. Contemporaneamente, il rafforzamento delle infrastrutture digitali e logistiche sarà determinante per trasformare l’Italia in un hub europeo di innovazione e sostenibilità.

In sintesi, nonostante le sfide, l’Italia ha davanti a sé numerose opportunità per consolidare il proprio ruolo nel panorama economico mondiale. Sarà cruciale un approccio integrato e una governance efficace per accompagnare questa transizione, valorizzando il capitale umano, culturale ed imprenditoriale del Paese. Solo così l’economia italiana potrà affermarsi con successo nel 2024 e negli anni a venire, garantendo benessere e sviluppo per tutti i cittadini.

Il Futuro della Transizione Energetica in Italia: Opportunità e Sfide Economiche

La transizione energetica rappresenta uno dei temi più cruciali e dibattuti nel panorama economico italiano ed europeo. In un contesto globale segnato dall’emergenza climatica e dalla volatilità dei mercati energetici, l’Italia si trova davanti a una sfida complessa e allo stesso tempo ricca di opportunità. Questo articolo analizza il quadro attuale della transizione energetica in Italia, i dati più recenti e le implicazioni future per il nostro sistema produttivo e sociale.

Negli ultimi anni, la spinta verso fonti di energia rinnovabile è diventata una priorità a livello europeo, con l’UE che ha fissato ambiziosi target di riduzione delle emissioni di gas serra del 55% entro il 2030 e l’obiettivo di raggiungere la neutralità climatica entro il 2050. L’Italia, in linea con questi impegni, ha accelerato gli investimenti nelle energie pulite, soprattutto solare ed eolico, e nella modernizzazione delle reti energetiche. Secondo i dati aggiornati al 2023, la quota di energia rinnovabile sul totale dei consumi energetici italiani ha superato il 30%, una crescita significativa rispetto al 20% registrato solo cinque anni fa.

La diffusione delle energie rinnovabili, tuttavia, presenta anche alcune criticità. La variabilità della produzione da sole e vento richiede sistemi di accumulo efficienti e reti smart, capaci di gestire l’immissione e il prelievo di energia in modo dinamico. In Italia si stanno affermando progetti di batterie su larga scala e di idrogeno verde, considerato un vettore energetico chiave per il futuro. Inoltre, la burocrazia e i tempi per l’autorizzazione di impianti sono ancora un freno importante che limita il ritmo di sviluppo. Questo aspetto è al centro del dibattito politico, con la necessità di snellire le procedure per attrarre investimenti nazionali e internazionali.

Dal punto di vista economico, la transizione offre importanti vantaggi. Secondo le stime del Ministero dello Sviluppo Economico, gli investimenti in energie rinnovabili e infrastrutture energetiche potrebbero generare fino a 500.000 nuovi posti di lavoro entro il 2030, in settori che vanno dall’ingegneria alla manutenzione, fino alla ricerca e sviluppo. Le regioni del Sud Italia, con un alto potenziale solare e spazi disponibili per impianti eolici offshore, possono diventare protagoniste di questa rivoluzione, contribuendo a ridurre le disuguaglianze territoriali. Inoltre, ridurre la dipendenza dalle importazioni di gas e petrolio, come mostrato dall’esperienza recente del conflitto in Ucraina, consentirebbe all’Italia di aumentare la propria sicurezza energetica e stabilità economica.

Non mancano, tuttavia, le sfide legate all’inclusione sociale della transizione. È essenziale gestire il passaggio dal modello energetico tradizionale a uno sostenibile senza lasciare indietro fasce di popolazione vulnerabili, in particolare quelle colpite dagli effetti dell’aumento delle bollette energetiche. Il concetto di “transizione giusta” è centrale nel dibattito, prevedendo misure di supporto per lavoratori e comunità impattate dalla chiusura di impianti fossili e dalla ristrutturazione del settore.

Guardando al futuro, il ruolo dell’innovazione tecnologica sarà decisivo. L’Italia ha le competenze e il capitale umano per diventare un polo di eccellenza nella produzione di tecnologie green, tra cui fotovoltaico di nuova generazione, batterie a stato solido e sistemi avanzati di gestione della rete. Favorire la collaborazione tra università, centri di ricerca e industria è quindi una priorità per mantenere la competitività globale. Inoltre, la digitalizzazione e l’intelligenza artificiale applicate alle reti energetiche possono migliorare l’efficienza e ridurre gli sprechi.

In sintesi, la transizione energetica è una leva strategica per la crescita sostenibile e l’autonomia energetica dell’Italia. Pur dovendo affrontare sfide complesse, il nostro Paese ha davanti a sé un’opportunità unica per rilanciare l’economia, creare occupazione e contribuire concretamente agli obiettivi di sostenibilità globale. Il successo dipenderà da una governance integrata, investimenti mirati e dalla capacità di coniugare progresso tecnologico e inclusione sociale.

L’Italia digitale tra innovazione e sfide: come la trasformazione tecnologica sta ridisegnando l’economia nazionale

L’economia italiana sta vivendo una trasformazione profonda guidata da una digitalizzazione crescente e dall’innovazione tecnologica. In un contesto globale dominato dalla quarta rivoluzione industriale, l’Italia si trova di fronte a opportunità significative ma anche a sfide strutturali che possono definirne il futuro economico e la competitività internazionale.

Negli ultimi anni, il Paese ha registrato progressi notevoli nell’adozione di tecnologie digitali, spinte dall’emergenza pandemica che ha accelerato processi di smart working, e-commerce e digitalizzazione delle PMI. Secondo l’ultimo rapporto dell’ISTAT, il tasso di imprese italiane che utilizzano servizi cloud è cresciuto del 15% dal 2021 al 2023, mentre il mercato delle start-up digitali ha visto un incremento del 20% nelle nuove iscrizioni registrate alla Camera di Commercio. Questi dati testimoniano un tessuto imprenditoriale sempre più orientato verso l’innovazione e la competitività digitale.

Un caso emblematico è quello delle start-up nel settore fintech, che stanno rivoluzionando il sistema dei pagamenti e dei servizi finanziari. Società come Satispay e Nexi hanno contribuito ad aumentare la diffusione dei pagamenti elettronici, accelerando la transizione verso un’economia cashless che, secondo l’Osservatorio Innovazione Digitale, potrebbe ridurre i costi di gestione del contante fino al 25% entro il 2025. Inoltre, l’adozione di tecnologie come l’intelligenza artificiale (AI) e l’Internet of Things (IoT) nella manifattura sta supportando la crescita della cosiddetta industria 4.0, un settore che in Italia rappresenta circa il 10% del PIL nazionale e impiega oltre un milione di lavoratori.

Tuttavia, le sfide non mancano. L’Italia deve fronteggiare una lacuna infrastrutturale rispetto ai partner europei, con un digital divide regionale che penalizza soprattutto il Sud Italia. Le reti ad alta velocità non coprono ancora adeguatamente molte aree rurali, limitando la diffusione e l’adozione di servizi digitali avanzati. Gli investimenti pubblici e privati in infrastrutture tecnologiche devono quindi aumentare per colmare queste disuguaglianze. Inoltre, la carenza di competenze digitali continua a rappresentare un ostacolo evidente: secondo un’analisi del World Economic Forum, circa il 40% delle imprese italiane segnala difficoltà nel reperimento di profili specializzati in ambito ICT.

Le implicazioni future della trasformazione digitale nell’economia italiana sono molteplici e strategiche. L’incremento dell’automazione e dell’efficienza produttiva può accelerare la crescita economica e favorire la competitività internazionale, ma al contempo pone la necessità di investire nella formazione e riqualificazione professionale per mitigare gli effetti occupazionali. La digitalizzazione offre inoltre una leva fondamentale per sostenere la sostenibilità ambientale, grazie all’ottimizzazione delle risorse e all’adozione di pratiche green.

In conclusione, l’Italia si trova in una fase cruciale: il potenziale di innovazione è alto, ma serve un coordinamento efficace tra istituzioni, imprese e mondo accademico per creare un ecosistema digitale solido e inclusivo. Solo così il Paese potrà trasformare la sfida della digitalizzazione in un’opportunità concreta per consolidare la sua crescita economica nel panorama globale in rapida evoluzione.

Inflazione globale dopo la pandemia: segnali di normalizzazione o nuova frammentazione economica?

Nell’ultimo biennio l’economia mondiale ha attraversato una fase di transizione: dalla forte inflazione post-pandemica al tentativo delle banche centrali di riportare i prezzi sotto controllo. Oggi la maggiore domanda è se si stia consolidando una normalizzazione duratura oppure se il mondo si stia avviando verso una nuova fase di frammentazione economica, con differenti traiettorie per paesi avanzati ed emergenti. Questo articolo analizza le dinamiche in corso, confronta dati e casi esemplari e valuta le conseguenze per politiche e mercati.

Introduzione: contesto e principali driver

Dopo i picchi d’inflazione del 2021–2022 legati a shock di offerta, ripresa della domanda e tensioni sui prezzi dell’energia, molte economie avanzate hanno visto un calo dei tassi di crescita dei prezzi. La diffusione dei rincari non è però stata uniforme: fattori strutturali come la ristrutturazione delle catene di fornitura, la transizione energetica, la guerra in Ucraina e la riapertura economica cinese hanno creato scenari divergenti. Al tempo stesso, le banche centrali hanno risposto con stretta monetaria decisa, elevando i tassi d’interesse a livelli molto superiori a quelli pre-pandemici.

Analisi: dati, esempi e meccanismi

Dal punto di vista quantitativo, molte economie avanzate hanno visto l’inflazione scendere dal picco a due cifre in alcuni paesi nel 2022 a livelli più vicini al 2–4% nel 2023–2024. Questa media nasconde tuttavia significative differenze: negli Stati Uniti il calo è stato marcato grazie a un mercato del lavoro ancora resiliente ma in graduale raffreddamento; nell’Eurozona la discesa dei prezzi è stata rallentata dalle dinamiche dell’energia e da pressioni sui costi in alcuni settori come l’edilizia. Cina e alcune economie emergenti hanno mostrato andamenti anche opposti: la Cina ha affrontato una domanda interna più debole e preoccupazioni deflazionistiche in specifici comparti, mentre paesi esportatori di materie prime hanno beneficiato dell’aumento dei prezzi delle commodity.

Le politiche monetarie sono state determinanti. Le principali banche centrali hanno innalzato i tassi di policy per la prima volta dopo anni di livelli quasi zero, interrompendo programmi di acquisto di asset e iniziando una fase di quantitative tightening. Questo ha ridotto la liquidità globale, con effetti visibili sui mercati emergenti: paesi con deficit esterni o debito in valuta estera hanno affrontato pressioni sul cambio e costi di rifinanziamento più elevati. In alcuni casi si sono riaccesi rischi di crisi valutarie e aumento del costo del credito per imprese e famiglie.

Un esempio pratico: alcune economie dell’Europa sudorientale hanno visto il loro costo del denaro salire più rapidamente rispetto a regioni con bilanci pubblici più solidi, accentuando la divergenza nella crescita. Allo stesso tempo, settori come l’energia rinnovabile e la digitalizzazione hanno continuato ad attrarre investimenti, fungendo da fattori di resilienza per porzioni significative dell’economia globale.

Implicazioni future

La traiettoria nei prossimi 12–24 mesi dipenderà da alcune variabili chiave: l’evoluzione dei prezzi dell’energia, la velocità di normalizzazione delle catene di approvvigionamento, il comportamento del mercato del lavoro e le decisioni delle banche centrali. Se l’inflazione continuerà a scendere verso livelli target in modo sostenuto, alcune autorità monetarie potranno rallentare il ritmo delle strette e considerare riduzioni dei tassi. Tuttavia, il rischio di frammentazione rimane elevato: divergenze nelle politiche fiscali e nella resilienza dei settori produttivi potrebbero tradursi in itinerari di crescita molto differenti tra regioni.

Per i mercati finanziari e gli investitori la parola d’ordine sarà gestione del rischio e selezione attiva: durabilità dei bilanci aziendali, esposizione valutaria e qualità del credito diventeranno fattori discriminanti. I policymaker dovranno invece bilanciare la lotta all’inflazione con misure mirate per sostenere la crescita e limitare l’impatto distributivo delle strette monetarie su famiglie vulnerabili.

In sintesi, non è certo che il mondo stia tornando a un’unica normalità economica: è invece plausibile che entriamo in una fase di maggiore eterogeneità. Monitorare i dati, comprendere le fonti di inflazione e adattare strumenti fiscali e monetari sarà cruciale per evitare che le divergenze si trasformino in crisi sistemiche. Per imprese e investitori la priorità sarà flessibilità strategica e attenzione agli scenari geopolitici che continuano a influenzare prezzi e flussi di capitale.

Conclusione: la normalizzazione è in atto, ma è incompleta e disomogenea. Comprendere le differenze tra economie avanzate ed emergenti e agire con prudenza resterà fondamentale per navigare il prossimo ciclo macroeconomico.

GreenLocker: come una startup italiana di foodtech sostenibile ha scalato dal locale all’Europa

Nel panorama italiano delle startup, il settore foodtech sta emergendo come uno dei più dinamici e strategici per combinare innovazione digitale e sostenibilità. Il caso di GreenLocker, una giovane impresa fondata a Milano con l’obiettivo di ridurre lo spreco alimentare e offrire pasti freschi in packaging riciclabile, offre un esempio emblematico di transizione dal mercato locale a una presenza paneuropea. Questo articolo racconta il percorso, i numeri più significativi e le lezioni utili per imprenditori e investitori.

Introduzione: contesto e punto di partenza
GreenLocker nasce come risposta a due trend convergenti: la crescente domanda di cibo sano e comodo da parte dei consumatori urbani e la pressione per modelli di produzione e distribuzione più sostenibili. L’idea iniziale era semplice: creare hub urbani dove preparare pasti con ingredienti in eccedenza o prossimi alla scadenza, confezionarli con materiali a basso impatto e distribuirli tramite abbonamenti o ordini on demand. Il modello si concentra su una supply chain corta, tracciabilità e una piattaforma digitale per gestire ordini, fidelizzazione e analisi dei dati.

Analisi: strategie, dati ed esempi concreti
La crescita di GreenLocker è stata guidata da tre leve principali: ottimizzazione della logistica, attenzione alla unit economics e partnership strategiche. Sul fronte logistico l’azienda ha adottato un modello di micro-factory: cucine industriali di piccola scala posizionate in aree urbane, che riducono i tempi di consegna e i costi di trasporto. Questo approccio ha permesso di mantenere la freschezza dei prodotti e di abbattere le emissioni legate alla distribuzione rispetto a catene tradizionali.

Per quanto riguarda le metriche economiche, GreenLocker ha puntato a migliorare rapidamente il rapporto LTV/CAC (lifetime value del cliente rispetto al costo di acquisizione). Le offerte in abbonamento e i piani famigliari hanno aumentato il valore medio per cliente e ridotto la variabilità dei ricavi. Nei primi due anni l’azienda ha registrato una crescita dei ricavi a doppia cifra mensile nelle città pilota, sostenuta anche da campagne di referral e partnership con catene di coworking e università che hanno facilitato l’accesso a nicchie di utenti ad alta frequenza di acquisto.

Un esempio pratico: collaborando con tre mercati rionali e produttori locali, GreenLocker è riuscita a recuperare eccedenze agricole a prezzi contenuti, trasformandole in piatti pronti. Questo ha generato un vantaggio competitivo: prezzi contenuti per il consumatore, margini migliorati per l’azienda e valore sociale riconosciuto. Sul fronte finanziario, l’impresa ha completato un seed round e una serie A con investitori focalizzati su impatto e tech, utilizzando i capitali per espandere la rete di micro-factory e investire nella piattaforma tecnologica.

Le sfide incontrate non sono mancate: la scalabilità operativa richiede processi replicabili, la gestione della qualità su più siti è complessa e le normative alimentari variano tra Paesi. Inoltre il margine unitario nel settore food è storicamente basso, quindi la pressione per aumentare l’efficienza e le vendite accessorie è costante.

Implicazioni future: che cosa significa per il settore e per l’Italia
Il percorso di GreenLocker indica alcune tendenze più generali. Primo, i modelli micro-factory e le catene corte possono diventare una risposta efficace alle esigenze di rapidità e sostenibilità nelle aree urbane europee. Secondo, il mix tra tecnologie digitali (per la domanda e la logistica) e alleanze con fornitori locali è fondamentale per contenere i costi e creare valore sociale, oltre che economico.

Per il sistema Italia, storicamente ricco di filiere alimentari e competenze logistiche, l’esempio di GreenLocker segnala un’opportunità: trasformare eccellenze locali in soluzioni scalabili grazie a tecnologie e modelli organizzativi innovativi. Le prospettive di export sono concrete, ma richiedono investimenti in standardizzazione dei processi, compliance europea e competenze manageriali nella gestione internazionale.

Infine, il settore continuerà a vedere una polarizzazione: player che puntano a volumi molto alti con economie di scala e altri che si differenziano per sostenibilità e servizi premium. Per gli investitori, i criteri chiave saranno la solidità della supply chain, la capacità di riprodurre il modello in mercati diversi e l’attenzione all’impatto ambientale, sempre più richiesta dai consumatori e dalle istituzioni.

In sintesi, il caso GreenLocker è un esempio pratico di come una startup italiana possa trasformare un’idea sostenibile in un modello di business scalabile. La strada verso l’Europa è percorribile, ma passa per rigore operativo, alleanze strategiche e una chiara proposta di valore per il consumatore e la comunità.

Riconfigurazione globale delle supply chain: tra sicurezza, costi e geopolitica

La pandemia, la guerra in Ucraina e le tensioni sino-statunitensi hanno accelerato una trasformazione profonda nelle catene del valore globali. Le imprese e i governi stanno ripensando dove produrre, come immagazzinare e con chi commerciare. Questo processo — spesso definito reshoring o friend-shoring — non è soltanto una questione di logistica: implica scelte strategiche che influenzano prezzi, investimenti e relazioni geopolitiche.

Contesto e fattori scatenanti

L’interruzione degli scambi durante il 2020 ha dimostrato la vulnerabilità di reti produttive estremamente integrate e concentrate. Allo stesso tempo, l’aumento dei costi di trasporto, le pressioni inflazionistiche e la necessità di sicurezza tecnologica hanno spinto Paesi e imprese a ridurre la dipendenza da fornitori ritenuti a rischio. Le politiche industriali di Stati Uniti, Unione Europea, Giappone e altri partner si concentrano ora sull’autonomia strategica in settori critici come semiconduttori, batterie per auto elettriche e farmaci.

Analisi: dati, trend e esempi concreti

Nel complesso, il commercio mondiale ha mostrato una forte ripresa dopo il crollo del 2020, ma la composizione degli scambi sta cambiando. Paesi che prima avevano un ruolo marginale nella manifattura avanzata sono diventati più competitivi grazie a incentivi agli investimenti e costi salariali inferiori rispetto ai mercati maturi. Parallelamente, aziende multinazionali stanno adottando strategie di diversificazione della produzione: non più un unico hub, ma più siti produttivi distribuiti tra regioni affidabili.

Esempi concreti emergono in settori strategici. Il settore dei semiconduttori ha catalizzato ingenti fondi pubblici e incentivi privati: programmi nazionali mirati hanno stimolato nuove fabbriche in aree vicine ai mercati finali. Nell’elettronica di consumo e nel comparto automotive, si osserva una contrazione della dipendenza esclusiva dalla Cina, con investimenti crescenti in India, Vietnam, Messico e in Europa orientale. Alcune grandi aziende tecnologiche hanno ampliato impianti in Vietnam e India; case automobilistiche europee stanno spostando parte della produzione di componenti verso siti più vicini ai mercati europei per ridurre tempi e costi logistici legati a nuove normative ambientali e doganali.

Dal lato dei costi, la riallocazione produttiva non è neutrale. Portare attività manifatturiere più vicino ai mercati finali può aumentare i costi unitari per via di salari più alti e minori economie di scala. Questo effetto tende a tradursi in pressioni sui prezzi finali, almeno nel breve-medio periodo. Tuttavia, beneficiare di una catena più resilient può ridurre rischi di interruzione, riducendo perdite potenziali e costi imprevisti che, in passato, hanno impattato pesantemente sui bilanci aziendali.

Implicazioni per economie e aziende

La nuova configurazione delle supply chain avrà implicazioni eterogenee. Per i Paesi sviluppati, la reindustrializzazione di settori strategici può favorire occupazione qualificata e sviluppo tecnologico, ma richiede investimenti pubblici e formazione. Per i Paesi in via di sviluppo, la competizione per attrarre investimenti diventerà più forte: chi offrirà infrastrutture, stabilità normativa e competenze avrà maggiori chance di accaparrarsi fette di produzione.

Dal punto di vista geopolitico, la frammentazione produttiva può portare alla formazione di blocchi commerciali più coesi e a una crescente politicizzazione del commercio. Gli accordi preferenziali e le barriere non tariffarie potrebbero sostituire in parte la logica del libero scambio globale, con conseguenze sulla crescita mondiale e sui costi per consumatori e imprese.

Per le imprese italiane e europee la sfida è doppia: adattarsi a catene del valore meno lineari e cogliere le opportunità offerte dalla domanda di beni più vicini al consumatore finale. Le PMI possono trovare opportunità come fornitori locali in filiere ridisegnate, ma devono investire in digitalizzazione, qualità e sostenibilità per restare competitive.

Prospettive future

Nei prossimi anni assisteremo probabilmente a un equilibrio tra efficienza e resilienza. La pressione per ridurre costi continuerà, ma non a discapito della sicurezza delle supply chain. Tecnologie come la robotica, la manifattura additiva e la gestione avanzata dei dati renderanno più conveniente localizzare produzioni a maggiore valore aggiunto. Allo stesso tempo, la geopolitica guiderà scelte industriali e commerciali, creando opportunità per chi saprà combinare velocemente innovazione, competenze e alleanze strategiche.

In sintesi, la riconfigurazione globale delle catene del valore rappresenta una fase di riequilibrio strutturale: un processo in cui costi, rischi e scelte politiche si intrecciano, ridisegnando non solo dove si produce, ma anche come si compete nell’economia globale.